Автор: Арсен Данелян, Партнер Emet
Режим контролируемых иностранных компаний, КИК, применяется к российским налоговым резидентам, которые контролируют иностранные организации и структуры. Главное условие: человек должен признаваться контролирующим лицом, а признаётся он не только по доле участия, но и по фактическому контролю.
Ошибка в определении статуса дорого обходится. Непредставление уведомления о КИК влечёт штраф 500 000 руб., а неотражённая прибыль КИК облагается налогом с начислением пеней.
Разбираем критерии контроля, структуры, которые подпадают под режим, и проект поправок, который предлагает изменить порог контроля.
КИК — это иностранная организация, которая не является налоговым резидентом России и контролируется российскими налоговыми резидентами. Порядок определения контролирующих лиц и КИК установлен гл. 3.4 НК РФ. Кроме компаний под режим могут попадать иностранные структуры без образования юридического лица, в том числе фонды и трасты, если российский резидент выступает учредителем или бенефициаром.
Основные критерии контроля
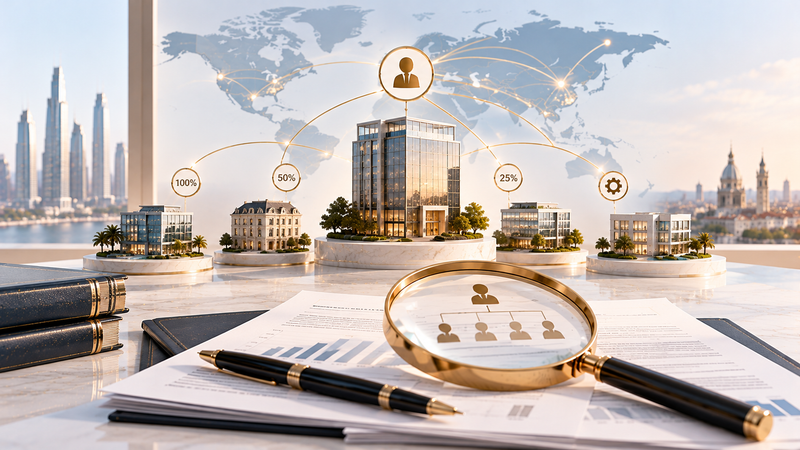
Прямая доля более 25%. Контролирующим лицом считается резидент, доля которого в иностранной организации превышает 25%.
Доля более 10% при условии. Если доля превышает 10%, а совокупная доля всех российских резидентов — более 50%.
Фактический контроль. Контролирующим лицом может быть и тот, кто не имеет нужной доли, но фактически определяет решения организации, например через соглашения или управление.
Косвенное участие. Доли могут учитываться через цепочки компаний; расчёт делается с учётом структуры владения.
Как учитывается семья
Совокупную долю могут формировать несколько российских резидентов, в том числе члены одной семьи, если действуют согласованно или участие связано. Для структур без образования юрлица важна роль человека: учредитель, бенефициар или лицо, осуществляющее контроль над управлением. Поэтому проверка статуса должна идти не по одной компании, а по всей схеме владения.
Что изменит законопроект № 617-9
В рамках законопроекта № 617-9, который рассматривается Государственной Думой, предлагается повысить порог контроля с 25% до 50%, отменить необлагаемый порог прибыли КИК в 10 млн руб. и продлить до 2030 года отсрочку налога для КИК, связанную с санкциями. Это проект, а не действующая норма: до принятия закона нужно применять действующие правила, а статус законопроекта проверять по данным Государственной Думы.
Что делать, если вы подпадаете под режим
Составить схему владения. Указать всех участников, доли, посредников и связи.
Подать уведомление о КИК. Уведомление подаётся ежегодно до 20 марта года, следующего за отчётным.
Оценить основания для освобождения. При их наличии подготовить подтверждающие документы.
Рассчитать прибыль КИК. Налог начисляется с прибыли, которая определяется по правилам НК РФ.
Проверить смежные обязанности. Отчёты по зарубежным счетам и уведомления по участию в иностранных организациях подаются отдельно.
Условный пример
Резидент владеет 30% иностранной компании: статус контролирующего лица возникает по прямой доле. Другой резидент владеет 15%, остальные доли принадлежат нерезидентам: статус не возникает, если не выполняется условие о совокупной доле российских резидентов в 50% и фактический контроль отсутствует. Пример условный и показывает логику проверки.
Что проверять в первую очередь
Реестр участников. Фактический состав и размер долей на конец года.
Соглашения между участниками. Права голоса, опционы, доверительное управление.
Роль в управлении. Директорские полномочия и право назначать руководителя.
Структуры без образования юрлица. Фонды и трасты, в которых вы выступаете учредителем или бенефициаром.
Расскажите о вашей задаче — определим возможную стратегию и дальнейшие действия.