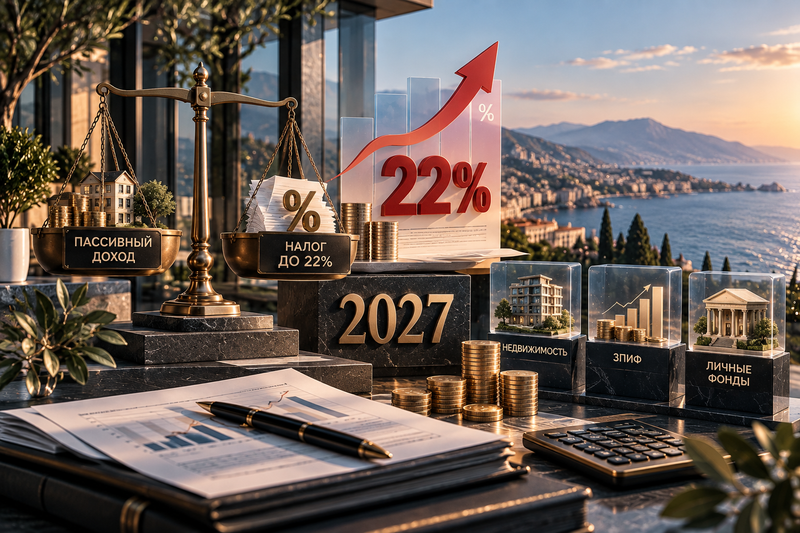
Налоговый переход 2027
Налоговый переход-2027 — персональная диагностика структуры владения капиталом после налоговых поправок, которые Минфин внёс в Правительство 24 сентября 2026 года. Мы рассчитываем налог по Вашей структуре по действующим правилам и по законопроекту и показываем, что стоит решить до 31 декабря, что отложить до принятия закона и чего не делать.
Проблематика
Для кого актуально?
  • Для владельцев капитала, у которых дивиденды, проценты и доходы от продажи активов составляют от 30 млн рублей в год

  • Для руководителей с высокой зарплатой и собственным портфелем

  • Для пайщиков ЗПИФ, в том числе через личные фонды.

  • Для владельцев иностранных компаний (КИК)

  • Для владельцев российского бизнеса через иностранные холдинговые компании

значимость
Почему это важно?

По законопроекту пассивный доход будет складываться с зарплатой и облагаться по шкале до 22% вместо нынешних 13–15%. При пассивном доходе 100 млн рублей в год налог вырастет примерно с 15 до 20,4 млн рублей. ЗПИФ теряют налоговую отсрочку, ставка налога на дивиденды на счета типа «С» вырастает до 35%. Закон ещё не принят, поэтому решения стоит принимать по расчёту по двум сценариям, а не под текст, который может измениться.

Сопровождение
участники международных и российских профессиональных рейтингов: Best Lawyers, Chambers, The Legal 500, Who Is Who Legal, World Tax, Leaders League, Forbes Legal Ranking, Коммерсант, ПРАВО-300
Разговор с экспертом

30 минут по предварительной анкете: определяем, нужна ли Вам диагностика

Диагностика структуры владения

расчёт налога при прямом владении, через личный фонд и через ЗПИФ по действующим правилам и по законопроекту, 10 рабочих дней

План решений до 31 декабря

три группы: что сделать до конца года при любом исходе законопроекта, что отложить до его принятия, чего не делать

Сопровождение решений

распределение прибыли, сделки с активами, пересборка или прекращение ЗПИФ

Создание личного фонда

оцениваем, решает ли фонд эти задачи, и создаём его под ключ

Перевод владения из иностранных холдингов

сценарии передачи долей российскому владельцу, в том числе личному фонду, и ликвидации иностранной компании с налоговыми освобождениями

КИК по новым правилам

прибыль иностранных компаний, порог 10 млн рублей, освобождения и сроки уведомлений

Обсудим вашу ситуацию

Опишите вашу ситуацию — оценим возможные сценарии и определим дальнейшие действия.
Запланировать консультацию
Преимущества для клиентов
создаём личные фонды и выполняем функции их управляющего, поэтому знаем, как они работают не на бумаге, а в ежедневной жизни, с отчётностью, банками и налоговыми органами.
Независимое второе мнение
Если Ваш личный фонд или ЗПИФ создавал банк или управляющая компания, после поправок стоит проверить структуру у консультанта, который не зарабатывает на её сохранении. Мы не берём процент от активов ни в одном из своих продуктов, поэтому можем сказать прямо, если ЗПИФ Вам больше не нужен или фонд собран так, что потеряет льготную ставку.
Сроки
Диагностика — 10 рабочих дней с момента получения документов.

Заявки на диагностику с гарантией результата до конца года принимаются до 27 ноября 2026 года. Часть решений, например распределение прибыли общества, требует нотариального оформления, и на их исполнение в декабре нужен запас времени.

Регистрация личного фонда при этом может пройти и в начале 2027 года.
Примеры расчетов
Расчёты иллюстративные, основаны на законопроекте и не учитывают индивидуальных обстоятельств.
Пассивный доход 100 млн рублей в год
Расчет #1
Ситуация
Дивиденды и проценты — 100 млн рублей в год, других доходов нет.
Расчёт
Сейчас налог составляет около 15,0 млн рублей: 13% с первых 2,4 млн и 15% с остального. По шкале законопроекта — около 20,4 млн рублей.
Вывод
Налог вырастет примерно на 5,4 млн рублей в год, пока структура владения не изменится.
Руководитель с собственным портфелем
Расчет #2
Ситуация
Зарплата — 60 млн рублей в год, дивиденды по собственному портфелю — 40 млн рублей.
Расчёт
Сейчас налог на дивиденды — около 6,0 млн рублей. По законопроекту дивиденды складываются с зарплатой и целиком попадают на ставку 22% — 8,8 млн рублей.
Вывод
Налог на дивиденды вырастет на 2,8 млн рублей в год. Работодатель и брокер удерживают налог раздельно, и общую картину не видит никто.
Дивиденды за 2026 год
Расчет #3
Ситуация
Участник ООО, прибыль компании за девять месяцев — 100 млн рублей, других доходов нет.
Расчёт
Если выплатить в 2026 году — около 15,0 млн рублей налога; если те же 100 млн получить в 2027 году по шкале законопроекта — около 20,4 млн.
Вывод
Если поправки не распространят на доходы 2026 года и выплата не вредит компании, распределение до 31 декабря выгодно при любом исходе. Решение участников ООО требует нотариального удостоверения.
Связка «личный фонд — ЗПИФ»
Расчет #4
Ситуация
Паи ЗПИФ принадлежат личному фонду, арендный доход и дивиденды годами реинвестируются внутри паевого фонда без налога.
Расчёт
ЗПИФ платит 15% с пассивных доходов сразу, а личный фонд по законопроекту — 22% с учётом зачёта налога паевого фонда. Нагрузка растёт, отсрочка исчезает.
Вывод
Связка теряет и отсрочку, и пониженную ставку. Её стоит пересчитать: сохранить ЗПИФ ради других функций, упростить структуру или прекратить паевой фонд.
следующий кейс
Вопросы и ответы
участники международных и российских профессиональных рейтингов: Best Lawyers, Chambers, The Legal 500, Who Is Who Legal, World Tax, Leaders League, Forbes Legal Ranking, Коммерсант, ПРАВО-300
Закон уже принят?
Нет. Это пакет поправок, который Минфин внёс в Правительство 24 сентября 2026 года. Текст может измениться, поэтому мы считаем налог по двум сценариям и отдельно показываем решения, выгодные при любом исходе.
С какого дохода имеет смысл диагностика?
С пассивного дохода от 30 млн рублей в год или капитала от 500 млн рублей. При меньшем доходе, как правило, достаточно чек-листа «Что решить до 31 декабря».
Что я получу по итогам диагностики?
Расчёт налога по Вашей структуре — дивиденды, доходы от паёв, прибыль иностранных компаний — по действующим правилам и по законопроекту, а также перечень решений в трёх группах: до 31 декабря, после принятия закона и чего не делать.
Нужно ли сразу создавать личный фонд?
Личный фонд становится эффективным инструментов для наследования и защиты активов — эти задачи мы оцениваем отдельно.
— это команда
участники международных и российских профессиональных рейтингов: Best Lawyers, Chambers, The Legal 500, Who Is Who Legal, World Tax, Leaders League, Forbes Legal Ranking, Коммерсант, ПРАВО-300
Подробнее
Наши публикации в СМИ
участники международных и российских профессиональных рейтингов: Best Lawyers, Chambers, The Legal 500, Who Is Who Legal, World Tax, Leaders League, Forbes Legal Ranking, Коммерсант, ПРАВО-300
Подробнее
31 августа 2026 г.
Защита опаздывает: почему растет число дефолтов на рынке ЦФА
Рынок ЦФА быстро развивается, но система защиты инвесторов пока не успевает за его ростом.
17 августа 2026 г.
«ЕвроТранс»: эвакуатор не приедет
Компания допустила уже не технический, а полноценный дефолт по одному из выпусков облигаций.
28 июля 2026 г.
Как в России строят цифровую налоговую систему?
Как в России меняется система налогового контроля и к чему стоит готовиться уже в ближайшие годы.
5 июня 2026 г.
Что происходит с активами россиян?
Подкаст с гостями об актуальных темах для владельцев капитала — где сегодня безопасно хранить активы.
30 октября 2025 г.
Как устроен криптокомплаенс в России и как его могут ужесточить
30 сентября 2025 г.
Бизнес нарастил спрос на переезд в Россию, чтобы успеть к «дедлайну»
Следующая статья
Свяжитесь с нами.
Запишитесь на консультацию. Нажмите кнопку ниже и во всплывающем окне выберите удобные дату и время.
Консультация
Подписаться на еженедельную рассылку новостей из мира частного капитала
Отправляя email, вы подтверждаете свое согласие на обработку и хранение персональных данных и соглашаетесь с политикой конфиденциальности.